
Обезпечение на граждански иск
В съдебната практика по граждански дела, често се налага процедурата по т.нар. обезпечение на иска.
Когато едно лице има изискуемо вземане срещу длъжник, успешното приключване на съдебното дело невинаги е достатъчно.
Възможно е кредиторът да получи осъдително решение, но междувременно ответникът да е прехвърлил недвижимите си имоти, да е изтеглил средствата от банковите си сметки, да е продал автомобилите си или да е прекратил дейността на дружеството си.
В подобна ситуация съдебното решение може да остане практически неизпълнимо.
За да предотврати този риск, Гражданският процесуален кодекс урежда специално производство за обезпечение на иск.
Чрез него съдът може още преди предявяването на иска или по време на висящото дело да допусне запор, възбрана или друга подходяща обезпечителна мярка.
Целта не е длъжникът да бъде наказан и не е той да бъде принуден да сключи спогодба.
Законосъобразната цел на обезпечението е да се съхрани имущество или вземане, върху което впоследствие да бъде насочено принудително изпълнение, ако предявеният иск бъде уважен.
Какво представлява обезпечението на иск?
Обезпечението на граждански иск е временна съдебна защита, чрез която се запазва възможността бъдещото съдебно решение да бъде реално изпълнено.
То не означава, че съдът вече е признал вземането на ищеца.
В обезпечителното производство съдът не решава окончателно спора между страните, а извършва предварителна преценка дали:
- искът е допустим;
- претенцията е вероятно основателна;
- съществува обезпечителна нужда;
- поисканата мярка е подходяща и съразмерна;
- обезпечението няма да засегне прекомерно правната сфера на ответника.
Обезпечението не прехвърля собствеността върху запорираното или възбраненото имущество на кредитора.
То също не представлява плащане на вземането.
Неговото предназначение е да запази възможността за последващо изпълнение.
Защо е необходимо обезпечение на граждански иск?
Един съдебен процес може да продължи месеци, а при обжалване — и значително по-дълго, затова се стига до Обезпечение на граждански иск.
През този период имущественото състояние на ответника може да се промени.
Риск за кредитора може да възникне, когато длъжникът:
- продава или дарява недвижимите си имоти;
- прехвърля автомобили или други ценни движими вещи;
- изтегля парични средства от банковите си сметки;
- прехвърля търговското си предприятие или дружествените си дялове;
- прекратява дейността на дружеството;
- натрупва нови задължения към други кредитори;
- учредява ипотеки, залози или други тежести;
- прехвърля имущество на свързани или близки лица;
- предприема действия, които могат да направят изпълнението невъзможно или значително по-трудно.
В тези случаи Обезпечение на граждански иск има превантивен характер.
То ограничава възможността определено имущество да бъде противопоставено на обезпечения кредитор след налагането на съответната мярка.
Прехвърлянето на имущество може ли да бъде отменено?
Не всяко прехвърляне на имущество от длъжника автоматично се отменя или „разваля“.
Когато длъжникът е извършил действие, което уврежда кредитора, при наличие на законовите предпоставки може да бъде предявен иск по чл. 135 от Закона за задълженията и договорите, известен като Павлов иск.
При уважаването на искането за Обезпечение на граждански иск увреждащата сделка не се унищожава изцяло и не се заличава спрямо всички лица.
Тя се обявява за относително недействителна спрямо конкретния кредитор, който може да насочи изпълнение върху прехвърленото имущество при условията на закона.
Тази последваща защита обаче обикновено изисква отделно исково производство.
Поради това навременното обезпечение на бъдещия или вече предявения иск често е по-ефективният превантивен способ.
Видове обезпечение на иск
Според момента, в който се иска съдебната защита, обезпечението може да бъде:
1. Обезпечение на предявен иск чл. 389 ГПК
Когато исковата молба вече е подадена, ищецът може да поиска обезпечение от съда, пред който делото е висящо.
Искането може да бъде направено във всяко положение на делото до приключване на съдебното дирене във въззивното производство.
Не е необходимо молбата за обезпечение задължително да бъде включена в самата искова молба.
Тя може да бъде подадена и по-късно, ако в хода на делото се появят нови обстоятелства, които създават или засилват обезпечителната нужда.
Например:
- ответникът е започнал да продава имущество;
- върху негови активи са наложени запори от други кредитори;
- дружеството е преустановило дейност;
- първоначално наложената обезпечителна мярка е останала без резултат;
- установени са нови активи, върху които може да бъде наложено обезпечение.
2. Обезпечение на бъдещ иск по чл. 390 ГПК
Обезпечение може да бъде поискано и преди исковата молба да бъде предявена.
Тази процедура е особено подходяща, когато предварителното уведомяване на бъдещия ответник би му дало възможност бързо да се освободи от своето имущество.
Молбата за обезпечение на бъдещ иск се подава пред родово компетентния съд по постоянния адрес на ищеца или по местонахождението на недвижимия имот, който ще служи за обезпечение.
В молбата бъдещият иск трябва да бъде ясно индивидуализиран чрез посочване на:
- страните;
- фактическото основание;
- правното основание, когато е известно;
- вида на търсената съдебна защита;
- размера на претенцията;
- конкретната обезпечителна мярка.
Не е достатъчно да се заяви общо, че в бъдеще ще бъде предявен „иск за парична сума“.
Съдът трябва да може да провери допустимостта и вероятната основателност на точно определена бъдеща претенция.
В какъв срок трябва да бъде предявен бъдещият иск?
Когато съдът допусне обезпечение на бъдещ иск, той определя срок за предявяване на исковата молба.
Този срок не може да бъде по-дълъг от един месец.
Ако ищецът не представи доказателства, че е предявил иска в определения срок, съдът служебно отменя обезпечението.
Съгласно задължителните разяснения на ВКС срокът по правило започва да тече от постановяването на определението за допускане на обезпечението.
Когато съдът не се е произнесъл в предвидения от закона срок, началният момент може да бъде свързан с връчването на определението.
Предявяването на бъдещия иск следва да бъде удостоверено пред обезпечителния съд, например чрез:
- заверен препис от исковата молба с входящ номер и дата;
- съдебно удостоверение;
- друг официален документ, удостоверяващ подаването в срок.
Самото подаване на исковата молба невинаги е достатъчно.
Необходимо е доказателството за това да бъде представено и по обезпечителното производство, освен когато обстоятелството е служебно известно на съда.
Предпоставки за допускане на обезпечение
За да бъде уважена молбата, трябва да са налице законовите предпоставки по чл. 391 ГПК и изискванията, изведени в съдебната практика.
1. Искът трябва да бъде допустим
Съдът извършва предварителна проверка дали описаният иск може да бъде разгледан по съдебен ред.
Проблем може да възникне, когато:
- липсва правен интерес;

- спорът вече е разрешен с влязло в сила решение;
- посоченият ответник не е надлежно легитимиран;
- искът е процесуално недопустим;
- петитумът е неясен или противоречив;
- бъдещата искова претенция не е достатъчно индивидуализирана.
Гаранцията по чл. 391 ГПК не може да замести липсата на допустим иск.
2. Искът трябва да бъде вероятно основателен
В обезпечителното производство не се провежда пълното доказване, характерно за исковия процес.
Съдът обаче трябва да установи, че претенцията не е произволна или очевидно неоснователна.
Вероятната основателност може да бъде подкрепена с убедителни писмени доказателства, например:
- договори и анекси;
- фактури;
- приемо-предавателни протоколи;
- банкови извлечения и платежни нареждания;
- признания на задължението;
- електронна кореспонденция;
- нотариални покани;
- протоколи за извършена работа;
- документи за собственост;
- застрахователни полици;
- експертни оценки;
- счетоводни документи;
- официални удостоверения и справки;
- документи, удостоверяващи настъпването и размера на вредите.
Писмените доказателства трябва да бъдат свързани не само със съществуването на отношения между страните, но и с конкретния фактически състав на бъдещия или вече предявения иск.
3. Трябва да е налице обезпечителна нужда
Обезпечителната нужда е вероятността без поисканата мярка осъществяването на правата по бъдещото съдебно решение да стане невъзможно или значително по-трудно.
В молбата следва да се изложат конкретни факти, а не само абстрактното твърдение, че длъжникът „може да укрие имуществото си“.
Релевантни могат да бъдат обстоятелства като:
- установени разпоредителни сделки;
- публично обявяване на имущество за продажба;
- бързо намаляване на активите на дружеството;
- прекратяване или прехвърляне на търговска дейност;
- наличие на други изпълнителни производства;
- отказ от доброволно плащане, съчетан с действия по отчуждаване;
- значителен размер на претенцията спрямо известното имущество;
- липса на други достатъчни активи;
- опити за укриване или прехвърляне на конкретни вещи.
Колкото по-конкретно е описан рискът и колкото по-добре е подкрепен с документи, толкова по-убедително е искането.
4. Мярката трябва да бъде подходяща и съразмерна
Поисканото обезпечение трябва да съответства на вида и размера на претенцията.
При паричен иск обичайно подходящи са:
- запор на банкови вземания;
- запор на вземания от трети лица;
- запор на движими вещи;
- възбрана върху недвижим имот.
Съдът трябва да съобрази и интересите на ответника.
Не следва да се допуска блокиране на имущество в стойност, която очевидно и значително надхвърля размера на иска и свързаните с него вземания.
Възможно е да бъдат допуснати няколко обезпечителни мерки, но общият им обхват трябва да остане в рамките на обезпечавания интерес.
Гаранция при обезпечение на иска
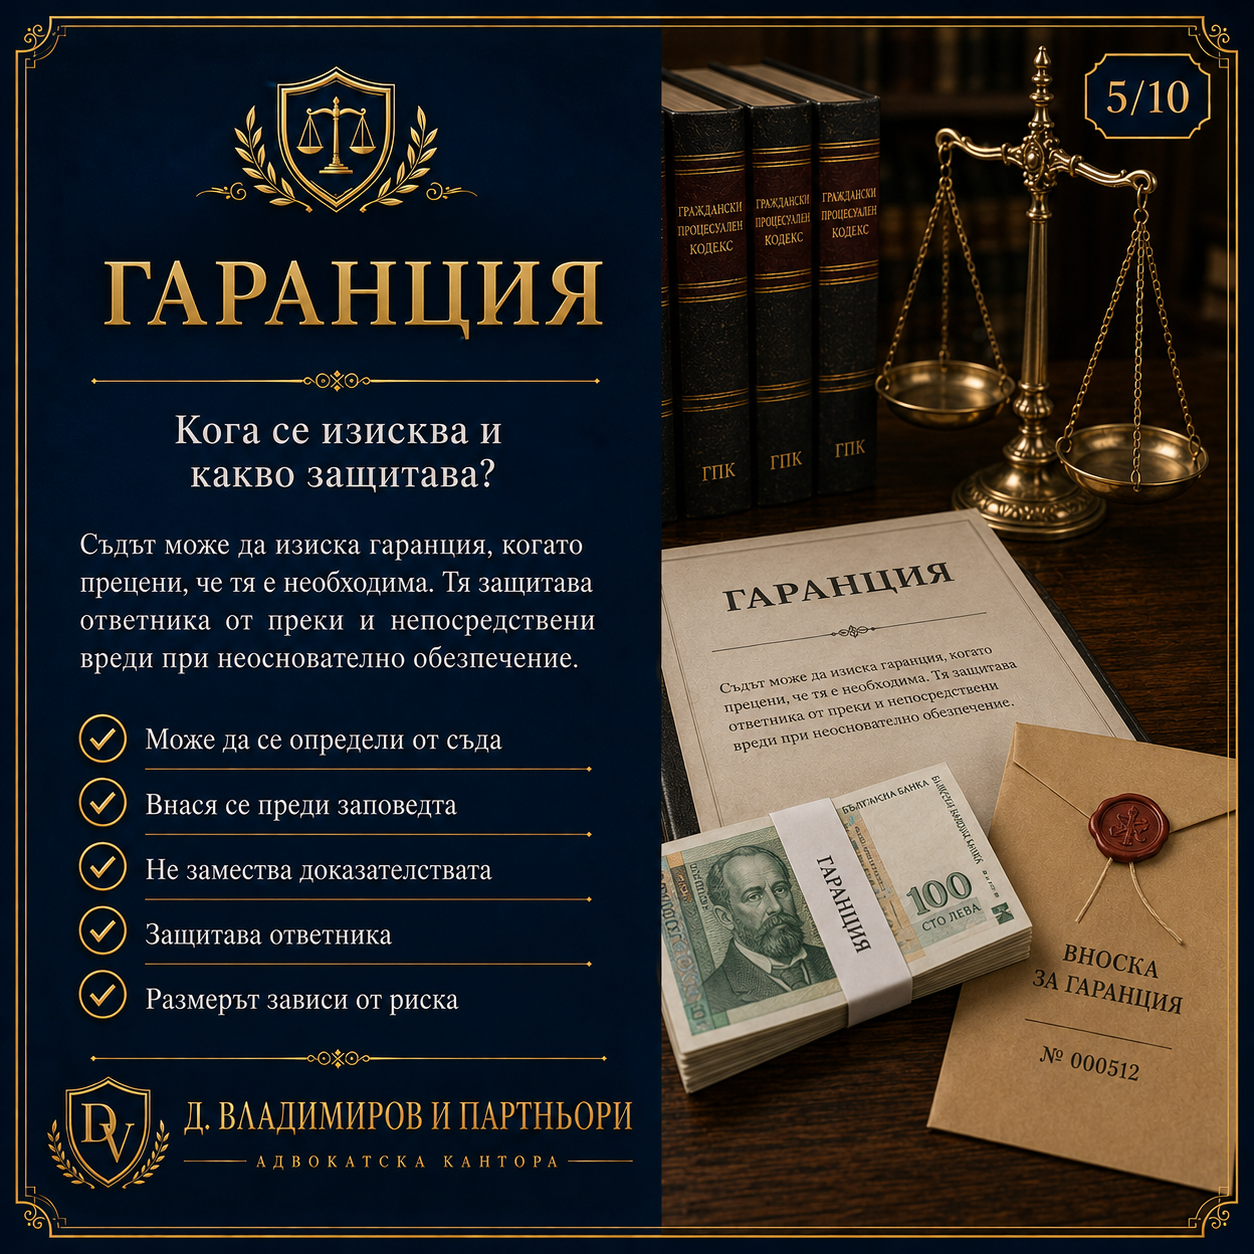
Съгласно чл. 391 ГПК обезпечението може да бъде допуснато, когато искът е подкрепен с убедителни писмени доказателства или когато бъде представена гаранция в размер, определен от съда.
Съдът може да изиска гаранция и когато са представени писмени доказателства.
Гаранцията защитава ответника срещу преките и непосредствени вреди, които може да претърпи, ако впоследствие се установи, че обезпечението е било неоснователно.
Размерът не се определя механично. Съдът следва да отчете:
- вида на мярката;
- размера на претенцията;
- продължителността и интензитета на ограничението;
- възможните преки вреди за ответника;
- естеството на запорираното или възбраненото имущество.
Когато съдът е определил гаранция, обезпечителната заповед се издава след нейното внасяне.
Гаранцията не освобождава молителя от задължението да установи обезпечителна нужда, допустимост на иска и адекватност на поисканата мярка.
Какви обезпечителни мерки могат да бъдат наложени?
Чл. 397 ГПК предвижда няколко основни вида мерки.
Възбрана върху недвижим имот
Възбраната е типична обезпечителна мярка върху:
- апартамент;

- къща;
- поземлен имот;
- земеделска земя;
- търговски обект;
- идеална част от недвижим имот;
- право на строеж или друг възбраним вещноправен актив.
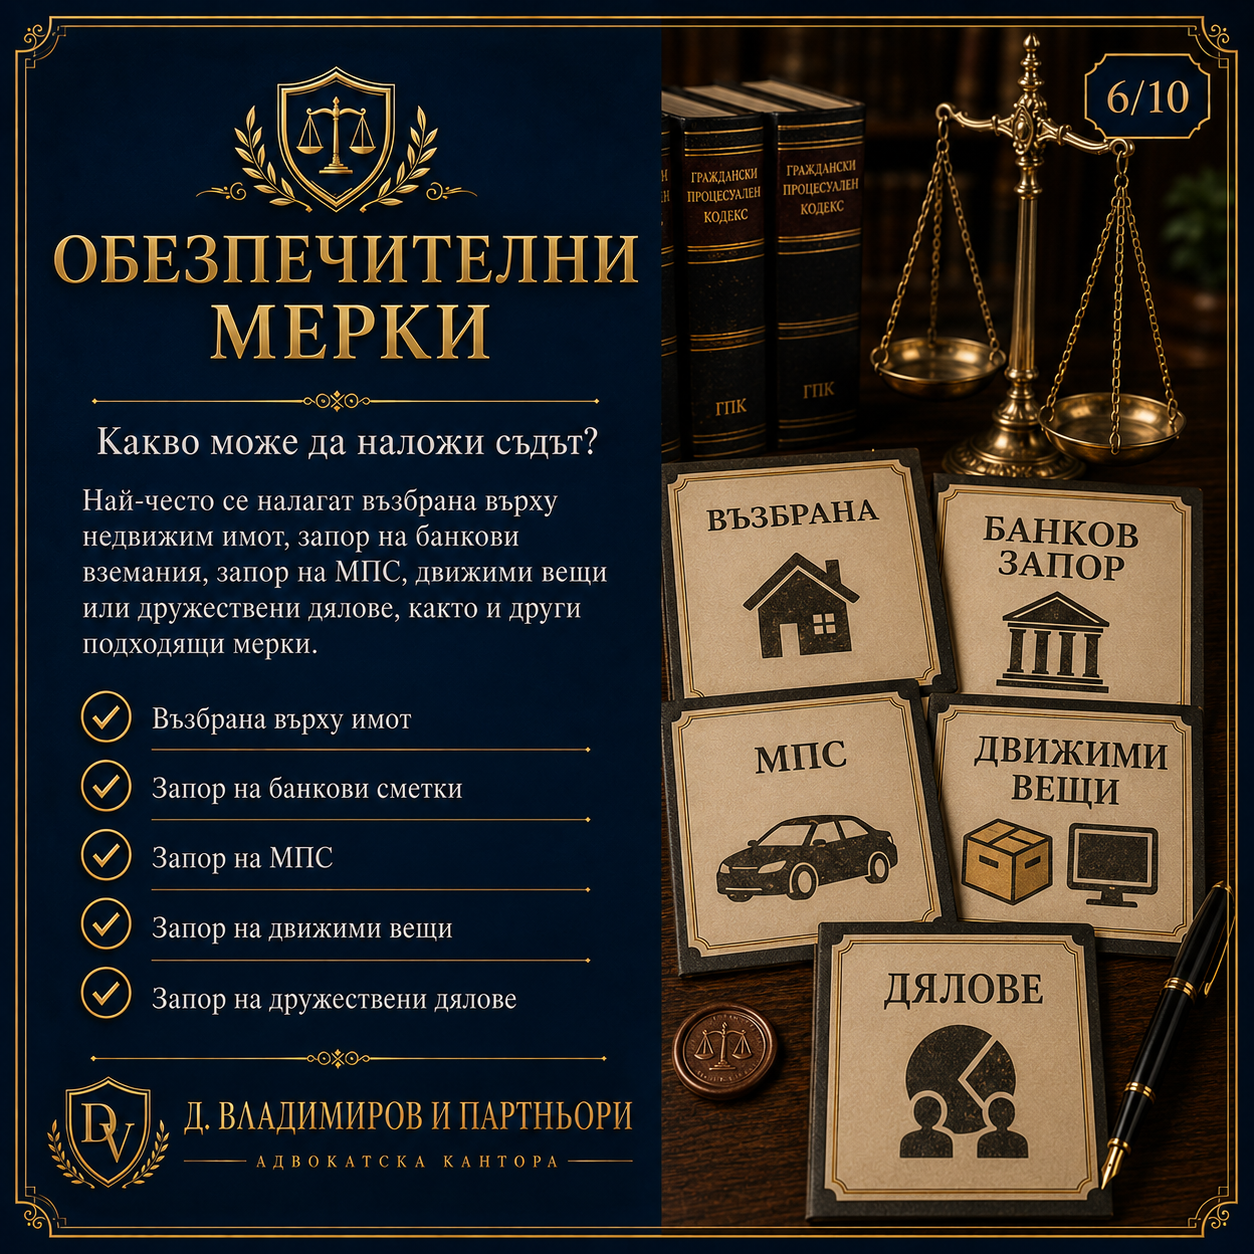
Възбраната се налага чрез вписване на обезпечителната заповед в съответната служба по вписванията.
Тя не отнема собствеността и не прави сделките с имота абсолютно нищожни.
При последващо разпореждане обаче настъпват предвидените в закона последици на непротивопоставимост спрямо обезпечения кредитор.
Имотът трябва да бъде индивидуализиран достатъчно точно — адрес, идентификатор, площ, предназначение, граници или данни от документа за собственост.
Запор на банкови сметки и други вземания
Запор може да бъде наложен върху вземанията на ответника към:
- банки;
- работодатели;
- клиенти;
- наематели;
- възложители;
- застрахователи;
- други трети задължени лица.
При банковия запор предмет на мярката не е самата банкова сметка като вещ, а вземането на титуляря към банката за наличните и постъпващите средства в рамките на закона и определения размер.
Не може да бъде наложен запор върху вземания, върху които законът не допуска принудително изпълнение.
Запор на моторно превозно средство
Възможно е да бъде поискан запор върху автомобил, товарен автомобил, мотоциклет или друго моторно превозно средство.
Необходимо е превозното средство да бъде индивидуализирано чрез наличните данни:
- регистрационен номер;
- VIN номер;
- марка и модел;
- собственик;
- други регистрационни данни.
При определени случаи съдът може да допусне и спиране на моторното превозно средство от движение като друга подходяща мярка.
Запор на движими вещи
Запор може да бъде наложен върху машини, оборудване, техника, стоки, ценни вещи и други движими активи.
При реалното налагане на запора съдебният изпълнител може да извърши опис, оценка и предаване на вещта за пазене.
Запор на дружествени дялове
При наличие на съответните предпоставки е възможен запор върху дружествени дялове на ответника.
Тази мярка може да бъде релевантна, когато длъжникът не разполага с достатъчно банкови средства или недвижими имоти, но притежава участие в търговско дружество.
Други подходящи мерки
Законът допуска и други подходящи мерки, определени от съда, включително:
- спиране на изпълнително производство;
- спиране на моторно превозно средство от движение;
- забрана за извършване на конкретни действия;
- други ограничения, пряко свързани с предмета на бъдещото решение.
Мярката трябва да обезпечава реално търсената защита.
Не може да бъде използвана като санкция, средство за натиск или способ за предварително удовлетворяване на спорното вземане.
Уведомява ли се ответникът предварително?
На насрещната страна не се връчва предварително препис от молбата за обезпечение.
Това правило е свързано с ефективността на производството.
Ако бъдещият ответник бъде уведомен предварително, той може да извърши именно онези действия, които обезпечението цели да предотврати.
Ответникът узнава за допуснатата мярка при нейното налагане или при съобщаването ѝ по предвидения в закона ред.
Колко бързо се произнася съдът?
Съгласно чл. 395, ал. 2 ГПК молбата се разглежда в закрито заседание в деня на подаването ѝ.
Следва обаче да се прави разграничение между:
- постановяване на съдебното определение;
- внасяне на определената гаранция;
- издаване на обезпечителната заповед;
- образуване на изпълнително дело;
- изпращане на запорно съобщение;
- вписване на възбраната.
Поради това фактическото налагане на мярката изисква незабавни последващи действия от страна на молителя и неговия процесуален представител.
Как се налага допуснатото обезпечение?
Самото съдебно определение невинаги е достатъчно за фактическото блокиране на актива.
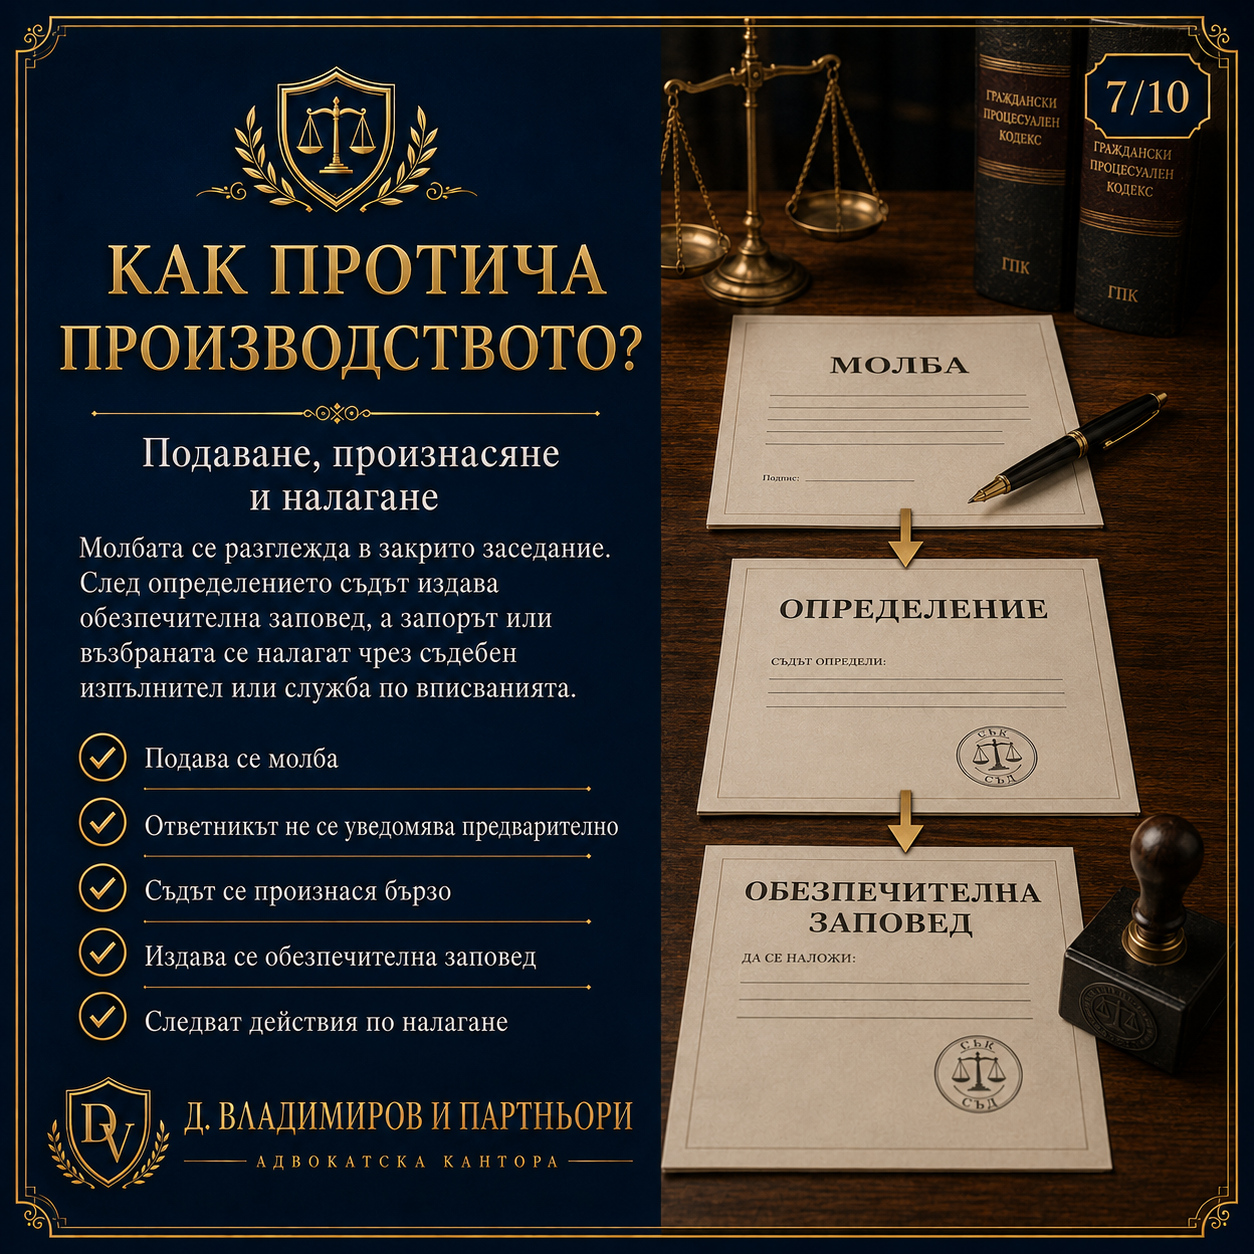
При уважаване на молбата съдът издава обезпечителна заповед.
Когато е определена гаранция, заповедта се издава след нейното внасяне.
Запорът се налага от държавен или частен съдебен изпълнител въз основа на обезпечителната заповед.
Възбраната върху недвижим имот се налага чрез вписване на заповедта в службата по вписванията.
Забавянето след получаването на обезпечителната заповед може да обезсмисли защитата.
До фактическото налагане на запора или вписването на възбраната длъжникът може да извърши разпоредителни действия.
Може ли определението да бъде обжалвано?
Определението по молбата за обезпечение подлежи на обжалване с частна жалба в едноседмичен срок.
За молителя срокът тече от връчването на определението.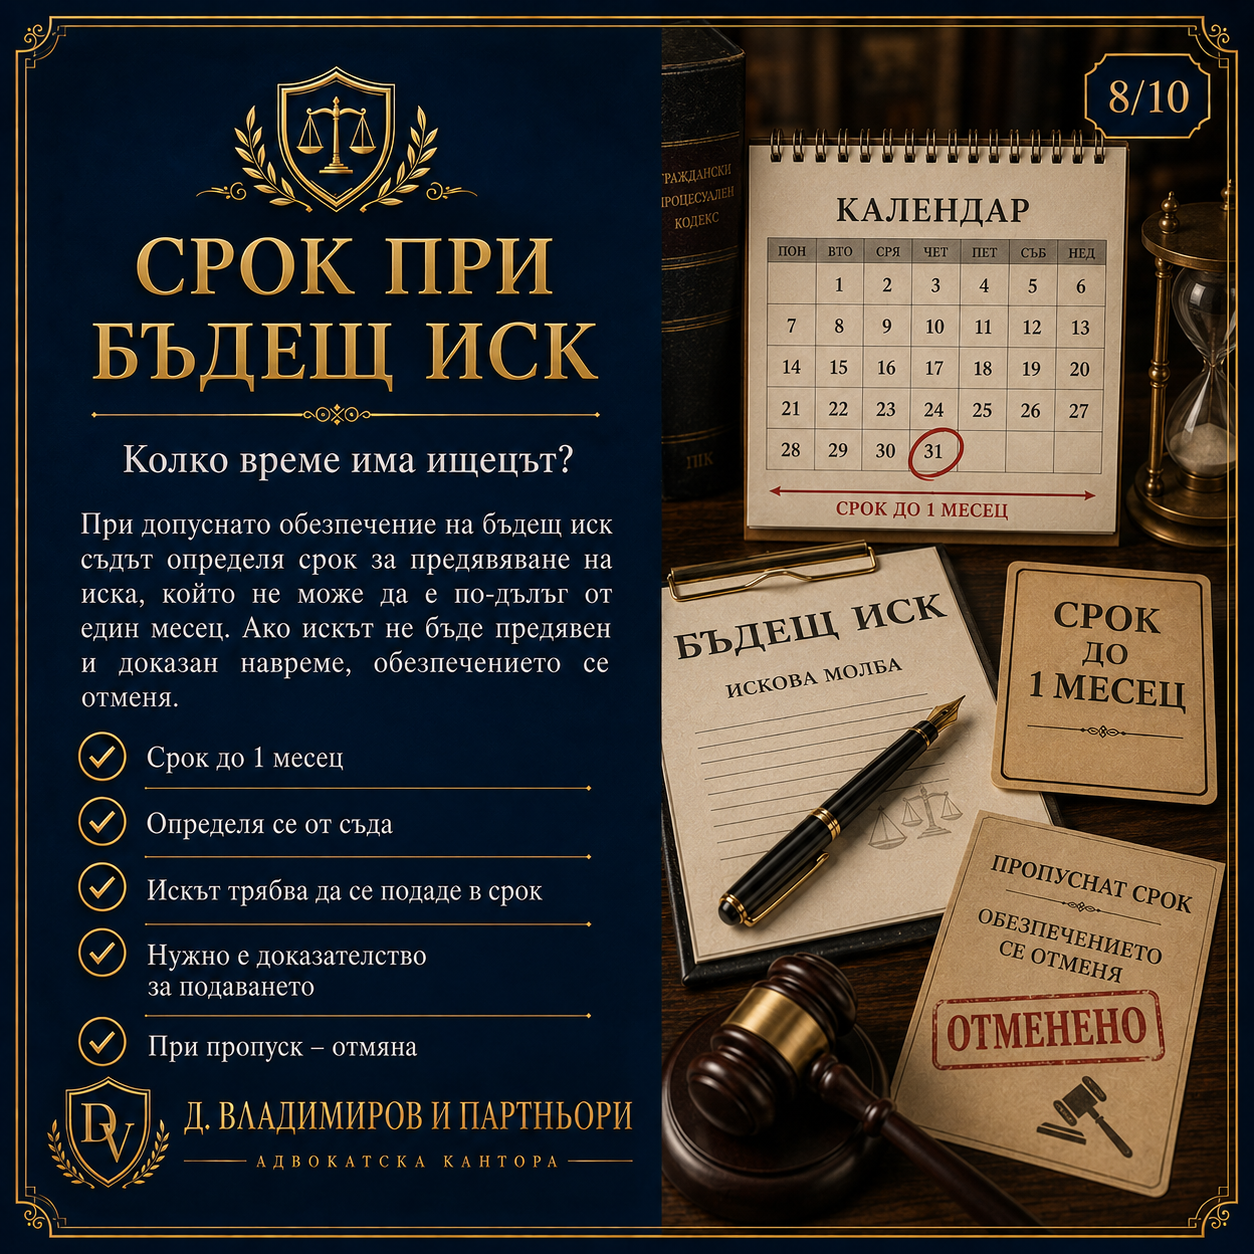
За ответника срокът започва от деня, в който му бъде връчено съобщение за наложената обезпечителна мярка от съдебния изпълнител, службата по вписванията или съда в предвидените от закона случаи.
Обжалването на определението, с което обезпечението е допуснато, не спира неговото изпълнение.
Когато първоинстанционният съд е отказал обезпечение, частната жалба на молителя не се връчва предварително на бъдещия ответник.
Съгласно практиката на ВКС право на обжалване може да има и трето лице, чиято правна сфера е пряко засегната от допуснатата мярка.
Може ли обезпечението да бъде заменено?
Съдът може по искане на една от страните да допусне замяна на един вид обезпечение с друг, след като уведоми насрещната страна и обсъди нейните възражения.
При оценим в пари иск ответникът може да замени запора или възбраната със залог в пари или ценни книжа при условията на закона, без да е необходимо съгласието на ищеца.
Това правило не се прилага по същия начин при искове за собственост.
Кога обезпечението се отменя?
Обезпечението може да бъде отменено, когато:
- причината за допускането му вече не съществува;
- бъдещият иск не е предявен в определения срок;
- не са представени доказателства за своевременното му предявяване;
- мярката е заменена с допустимо парично или друго обезпечение;
- производството е приключило и обезпечителната нужда е отпаднала;
- са настъпили други обстоятелства, които правят мярката ненужна.
Отмяната се постановява от съда по молба на заинтересованата страна.
Фактическото вдигане на запора или заличаването на възбраната се извършва въз основа на влязлото в сила определение за отмяна.
Отговорност за вреди от неоснователно обезпечение
Обезпечението може да причини сериозни вреди на ответника — блокирани оборотни средства, пропуснати сделки, невъзможност за обслужване на текущи задължения или ограничаване на дейността.
Затова чл. 403 ГПК предвижда възможност ответникът да претендира обезщетение за причинените от обезпечението вреди, когато:
- искът е отхвърлен;
- бъдещият иск не е предявен в определения срок;
- производството по делото е прекратено.
Молителят трябва да подхожда внимателно при избора на мярката и нейния размер.
Искането за явно прекомерно или неподходящо обезпечение може да увеличи риска от последваща имуществена отговорност.
Особености при искове за собственост
ГПК допуска обезпечение на всички видове искове, включително искове за собственост.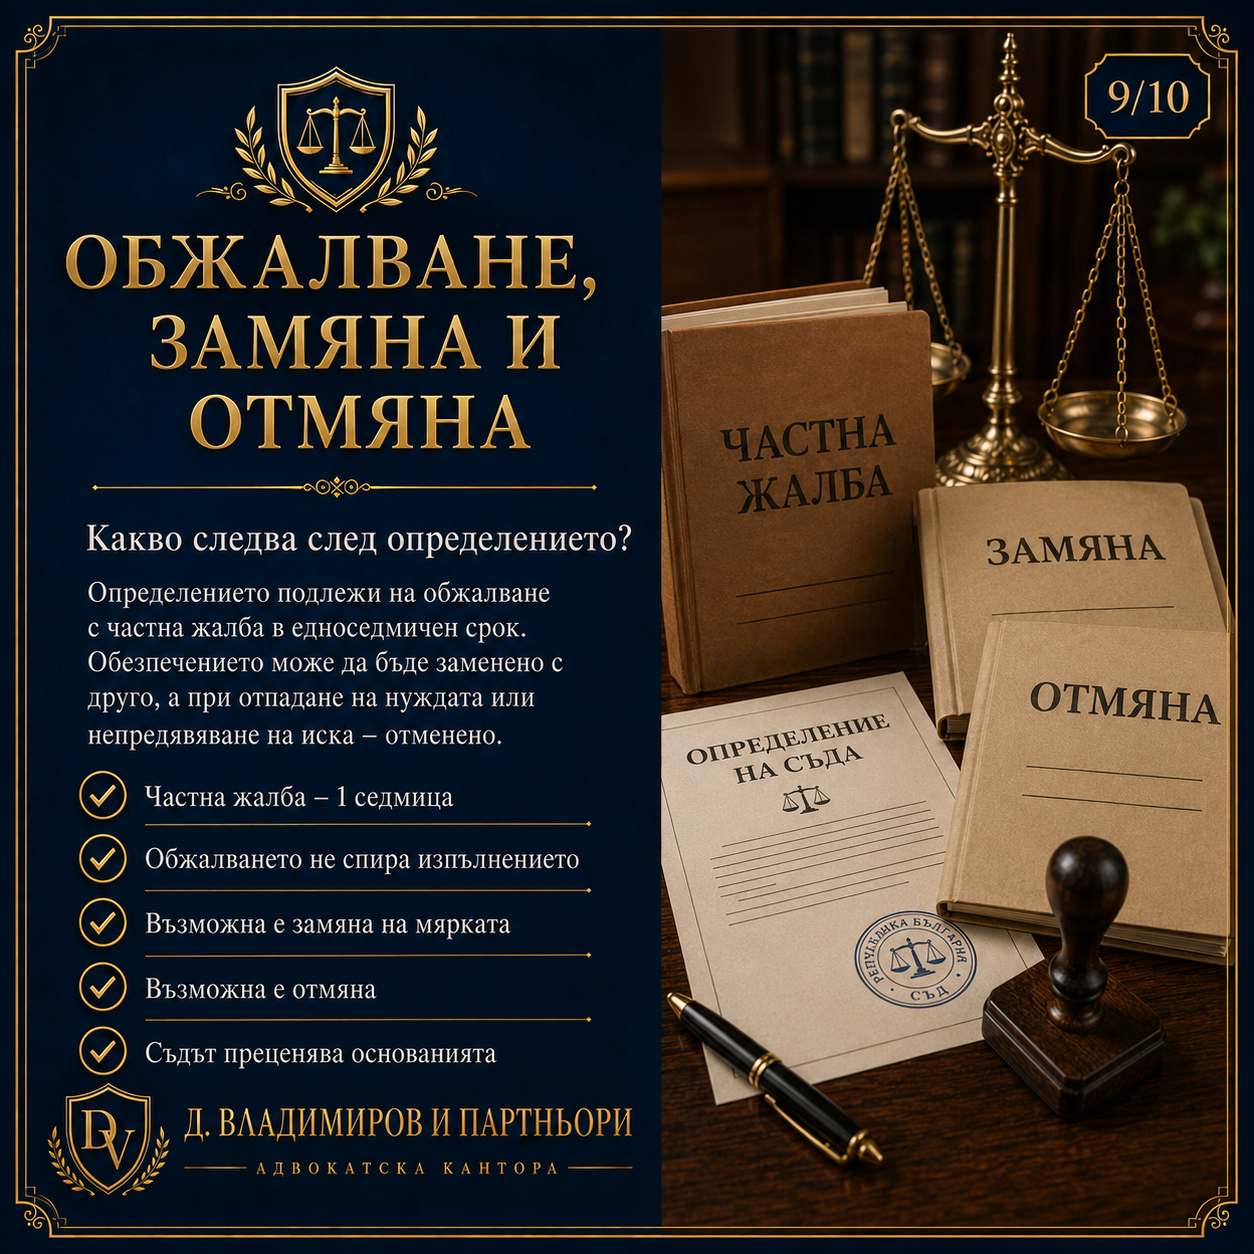
При спор относно недвижим имот възбраната може да има значение за запазване на противопоставимостта на правата на ищеца.
ВКС приема, че при искове за собственост е възможно да съществува обезпечителна нужда от възбрана.
Когато обаче исковата молба вече е вписана и това вписване има оповестително-защитно действие, необходимостта от допълнителна възбрана трябва да бъде преценена в съответствие със задължителните разрешения на тълкувателната практика.
При бъдещ иск възбраната може да бъде особено важна за периода преди подаването и вписването на исковата молба.
Обезпечение на иск за издръжка
При искове за издръжка законът предвижда облекчен режим.
Обезпечение може да бъде допуснато и без да бъдат изпълнени общите изисквания на чл. 391 ГПК.
Съдът може и служебно да предприеме обезпечителни мерки.
Това изключение е свързано с особения характер на вземането за издръжка и необходимостта от своевременна защита на правоимащото лице.
Кога обезпечение не се допуска?
Законът предвижда ограничения, сред които:
- обезпечение на паричен иск срещу държавата, държавни учреждения, общини и посочените в закона лечебни заведения;
- запор върху вземания, върху които не се допуска принудително изпълнение;
- неподходяща мярка, която не обезпечава изпълнението на бъдещото решение;
- прекомерна мярка, която засяга несъразмерно ответника;
- обезпечение на недопустим иск.
Във всеки конкретен случай следва да се проверят както общите правила, така и специалните ограничения за съответния вид имущество или длъжник.
Въпроси при молба за обезпечение
Неясно описание на бъдещия иск
Съдът не може да допусне обезпечение на неопределена бъдеща претенция.
Необходимо е ясно описание на основанието, страните, размера и вида на търсената защита.
Липса на конкретна обезпечителна нужда
Общото твърдение, че длъжникът може да продаде имуществото си, често не е достатъчно убедително.
Следва да се изложат конкретни факти и документи.
Неподходяща обезпечителна мярка
Мярката трябва да бъде пряко свързана с възможността за изпълнение на бъдещото решение.
Свръхобезпечаване
Не следва да се блокира имущество в явно несъразмерен размер.
При искане на няколко мерки трябва да се обоснове защо всяка от тях е необходима.
Недостатъчно индивидуализиране на имуществото
При възбрана или запор конкретният актив трябва да бъде описан с достатъчно данни.
Невнасяне на гаранцията
Когато съдът определи гаранция, обезпечителната заповед няма да бъде издадена преди нейното внасяне.
Пропускане на срока за бъдещия иск
Непредявяването на иска или непредставянето на доказателство за това може да доведе до служебна отмяна на обезпечението.
Забавяне при налагането на мярката
След получаване на обезпечителната заповед трябва да бъдат предприети незабавни действия пред съдебен изпълнител или служба по вписванията.
Какви документи са необходими?
Документите зависят от конкретното правоотношение, но обичайно се представят:
- договорът, от който произтича вземането;
- фактури и платежни документи;
- кореспонденция между страните;
- нотариални покани;
- признания на задължението;
- извлечения от счетоводни книги;
- документи за извършени доставки или услуги;
- доказателства за настъпили вреди;
- данни за имущество на ответника;
- справки от публични регистри;
- доказателства за извършени или подготвяни разпоредителни сделки;
- проект на бъдещата искова молба или подробно изложение на бъдещия иск;
- доказателство за внесена държавна такса, когато такава се дължи;
- пълномощно за процесуалния представител.
Правна помощ при обезпечение на иск
Производството по обезпечение изисква бърза реакция, точна процесуална стратегия и правилен избор на мярката.
Преди подаване на молбата следва да бъдат анализирани: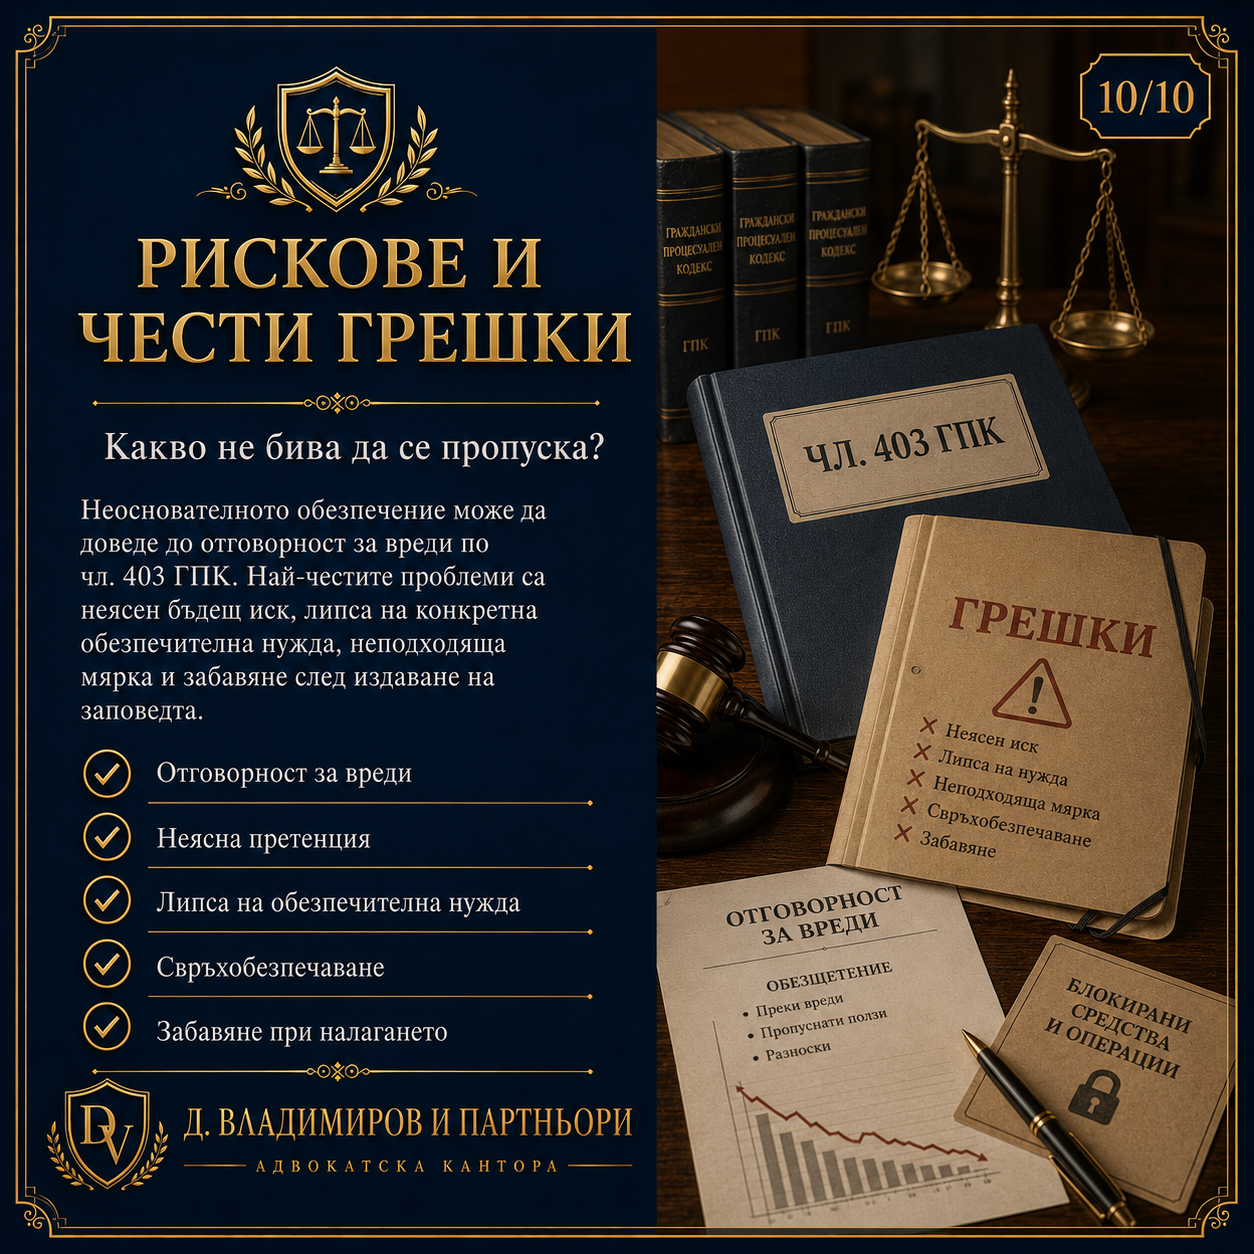
- допустимостта и правната квалификация на иска;
- наличните писмени доказателства;
- размерът на претенцията;
- активите на длъжника;
- рискът от разпореждане;
- възможността за изискване на гаранция;
- компетентният съд;
- последващите действия пред съдебния изпълнител;
- рискът от отговорност за вреди.
Адвокатска кантора „Д. Владимиров и Партньори“ извършва правен анализ, подготовка на молби за обезпечение на бъдещи и предявени искове, представителство пред съда и съдействие при налагането на запори и възбрани.
За консултация и процесуално представителство:
За допълнителна информация, обърнете се към нас на тел. 0897 90 43 91 или email office@lawyer-bulgaria.bg
Настоящата публикация има информационен характер. Всеки случай следва да бъде анализиран индивидуално с оглед на вида на претенцията, доказателствата, имущественото състояние на ответника и актуалната съдебна практика.
Какво е обезпечение на граждански иск?
Обезпечението на граждански иск е правно средство, което има за цел да гарантира, че кредиторът ще бъде удовлетворен, дори и ако длъжникът не е спазил съда. Това включва предприемането на действия за осигуряване на имущество, което да служи като гаранция за изпълнение на бъдещи съдебни решения
Кога е необходимо обезпечение на граждански иск?
Обезпечението на граждански иск е необходимо, когато съдебният процес включва риск от затруднения при изпълнението на съдебните решения. Това може да включва случаи, където длъжникът разпределя своето имущество или има възможност да избегне изпълнението на съдебно решение.
Какви са обичайните форми на обезпечение на граждански иск?
Обезпечението на граждански иск може да бъде осъществено чрез налагане на забрана върху имущество, блокиране на сметки, или предоставяне на обезпечителни вноски. Тези мерки целят да предотвратят разпределението или унищожението на имущество, което би могло да бъде използвано за покриване на исковете.
Кои лица могат да поиска обезпечение на граждански иск?
Обезпечението на граждански иск може да бъде искано от кредитори, които имат законен интерес в това да бъдат удовлетворени от дължника, и когато има риск от унищожаване или укриване на имущество.
Каква е ролята на съда при обезпечението на граждански иск?
Съдът играе ключова роля при решаването на въпроси, свързани с обезпечението на граждански иск. Той може да нареди различни мерки за предпазване на правата на кредитора и да установи условията за освобождаване на обезпечението, след като дължникът е изпълнил задълженията си.
Колко време отнема процесът на обезпечение на граждански иск?
Времето, необходимо за обезпечението на граждански иск, варира в зависимост от конкретните обстоятелства на случая. Процесът може да отнеме няколко седмици или месеци, в зависимост от сложността на съдебния процес и дължината на срока за вземане на решение от страна на съда.
Как да започна процес за обезпечение на граждански иск?
За да започнете процес за обезпечение на граждански иск, се консултирайте с адвокат, който има опит в областта на гражданското право. Той ще ви предостави подходящ съвет и ще ви помогне с инициирането на необходимите правни стъпки. Тези отговори са предоставени за информационни цели и не представляват правен съвет. За конкретни правни въпроси, се консултирайте към кантората.


