
Дело за кражба на катализатор
В последните години се засили търсенето на редки и ценни метали, което удвои броя на делата за кражба на катализатор.
Кражбата на катализатор от автомобил е специфичен застрахователен и правен казус
При тези съдебни дела спорът със застрахователя често не е дали действително липсва част от автомобила, а дали отнемането на катализатора представлява покрит риск по конкретната застраховка „Автокаско“ и какъв е размерът на дължимото обезщетение.
Катализаторът е част от изпускателната система на автомобила и съдържа ценни метали, най-вече платина, паладий и родий.
Именно икономическата стойност на тези метали е една от причините каталитичните преобразуватели да бъдат обект на кражби.
Неправилно е обаче автоматично да се приема, че всяка кражба на катализатор непременно се покрива от всяка полица „Каско“.
Решаващи са конкретната застрахователна полица, избраното покритие, Общите условия на застрахователя, начинът на настъпване на събитието и доказателствата, представени по застрахователната претенция.
При наличие на покрит застрахователен риск чл. 405, ал. 1 от Кодекса за застраховането задължава застрахователя да плати обезщетението в уговорения срок, който не може да бъде по-дълъг от предвидените в чл. 108 КЗ срокове.
Следователно отказът на застрахователя не приключва въпроса.
В редица случаи той подлежи на успешно оспорване по съдебен ред.
Какво представлява кражбата на катализатор?
Катализаторът, или каталитичният преобразувател, е елемент от изпускателната система на автомобила.
Неговата функция е да намалява концентрацията на определени вредни вещества в отработените газове.
При типичната кражба извършителят достига до долната част на автомобила и отрязва части от изпускателната система, за да демонтира катализатора.
Това означава, че често не е налице само липса на определена автомобилна част, а и съпътстващи материални вреди: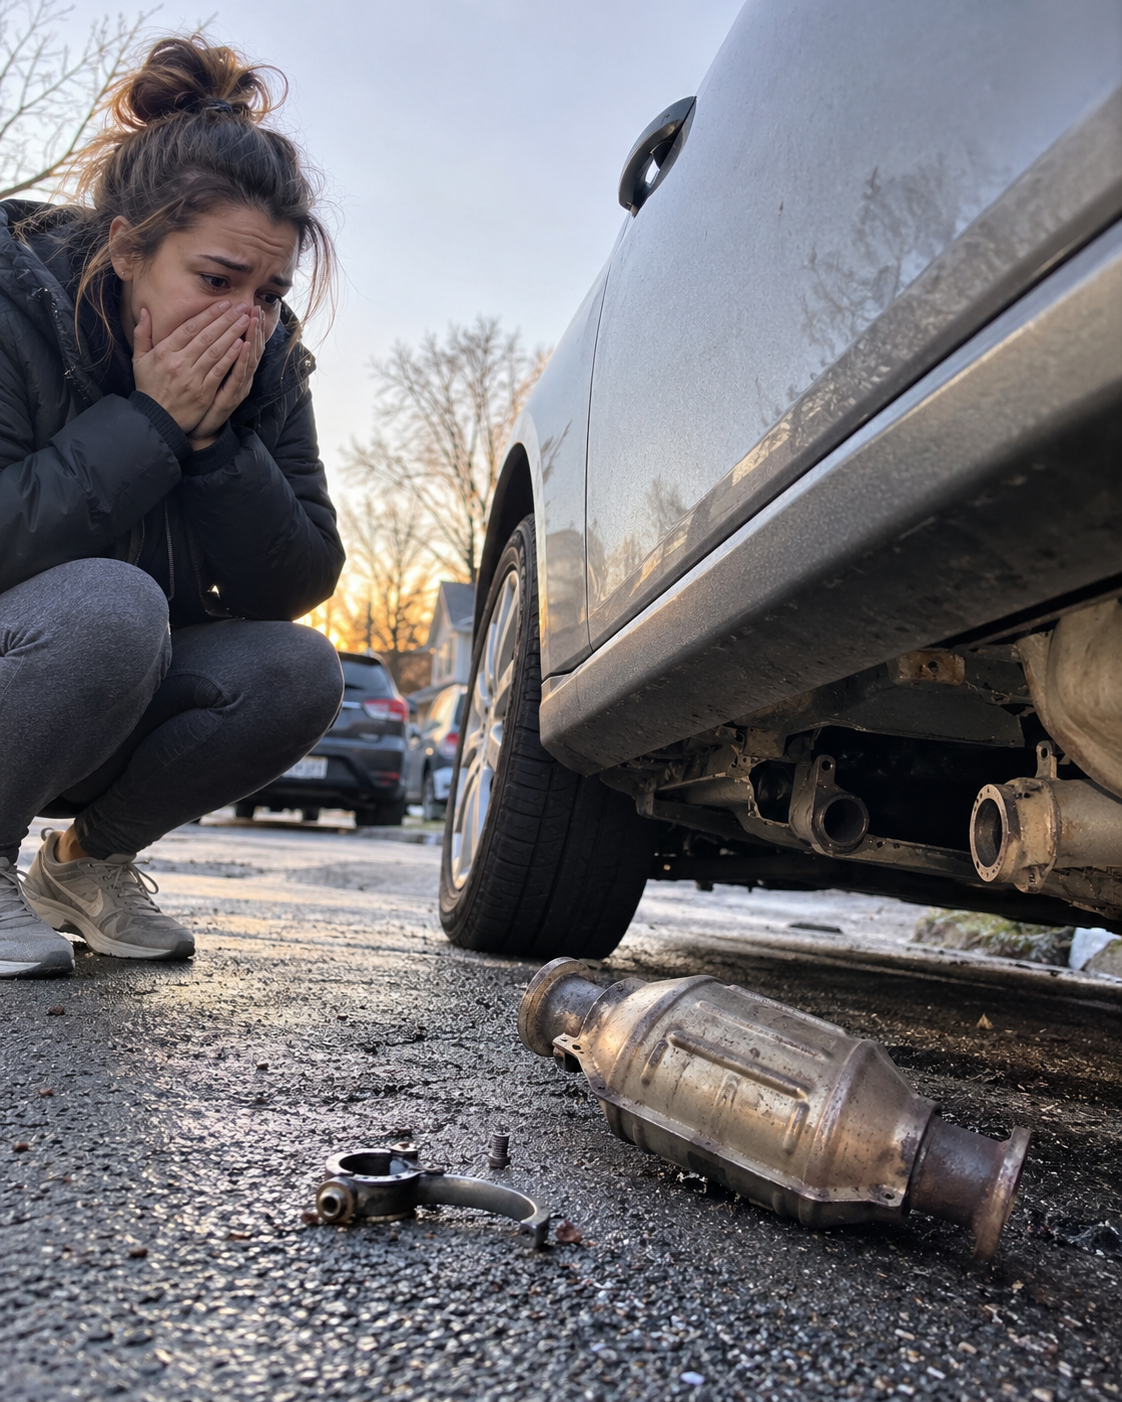
- прерязани изпускателни тръби;
- повредени ламбда сонди;
- увредени кабели и крепежни елементи;
- деформации по изпускателната система;
- увреждания на топлозащитни екрани или други съседни компоненти.
Това разграничение може да се окаже съществено при спор със застрахователя, защото покритието на „кражба на отделен детайл“ и покритието на вреди вследствие на злоумишлено въздействие или взломно отстраняване невинаги са формулирани еднакво в Общите условия.
Покрива ли „Автокаско“ кражбата на катализатор?
Няма универсален отговор.
Самото наличие на валидна застраховка „Каско“ не означава автоматично, че всяко противозаконно отнемане на автомобилна част е покрито. Трябва да бъдат проверени:
застрахователната полица, конкретната клауза на покритието, Общите условия, специалните условия и евентуалните изключения от покритието.
Именно тук възникват голяма част от съдебните спорове.
Някои Общи условия съдържат клаузи за изключване на щети вследствие на кражба на отделни агрегати, възли, детайли или принадлежности.
Проблемът възниква, когато застрахователят квалифицира катализатора като самостоятелен „детайл“, докато техническата характеристика на конкретния автомобил показва, че той е функционална и конструктивна част от цялостната изпускателна система.
Такъв спор е разглеждан например от Районен съд – Бургас по гр. д. № 5897/2020 г.
При конкретната конструкция на автомобила съдът е приел, въз основа и на експертните заключения, че липсващите катализатор и ламбда сонда не попадат в изключението за самостоятелни агрегати, възли или детайли и е признал щетата за покрита по договора.
Това решение не означава, че всеки катализатор по всяка полица задължително е покрит.
Изводът винаги зависи от текста на конкретния договор, техническата конструкция на автомобила и установените по делото факти.
Задължението на застрахователя по чл. 405 КЗ
Основният материалноправен иск срещу застрахователя при имуществена застраховка обичайно се основава на чл. 405, ал. 1 КЗ.
При настъпването на покрито застрахователно събитие възниква задължение за изплащане на застрахователно обезщетение.
Това обаче предполага доказване най-малко на следните обстоятелства:
- съществуването на валиден застрахователен договор;
- действието му към момента на кражбата;
- настъпването на твърдяното събитие;
- попадане на събитието сред покритите рискове;
- размера на причинената имуществена вреда;
- причинната връзка между кражбата и установените повреди.
Ето защо едно дело за кражба на катализатор не се печели единствено с доказване, че катализаторът липсва.
Трябва да се установи и договорното основание за отговорността на застрахователя.
Какъв размер на обезщетението се дължи?
При имущественото застраховане приложим е принципът на реалната имуществена вреда.
Съгласно чл. 386, ал. 2 КЗ обезщетението по правило трябва да съответства на действително претърпените вреди към деня на настъпване на застрахователното събитие, при съобразяване на правилата за подзастраховане и договорена застрахователна стойност.
При частична вреда от значение е възстановителната стойност – необходимите средства за възстановяване на имуществото в същия вид и качество.
Съдебната практика приема, че при определяне на възстановителната стойност се отчитат разходите за необходимите материали и труд по пазарни цени, без механично да се прилага коефициент за овехтяване върху необходимите нови части.
Този принцип е застъпен в Решение № 209/30.01.2012 г. по т. д. № 1069/2010 г., II т. о. на ВКС и продължава да бъде прилаган от съдилищата и при действието на настоящия Кодекс за застраховането.
При съдебен спор размерът обичайно се установява чрез съдебно-автотехническа експертиза.
Трябва ли автомобилът вече да е ремонтиран?
Не във всеки случай е необходимо ремонтът да е предварително извършен, за да съществува право на обезщетение.
Извършеният ремонт, фактурите и платежните документи обаче могат да бъдат много силни доказателства за реалния размер на вредата.
Когато автомобилът вече е ремонтиран, полезни доказателства са:
- фактура от сервиза;
- приемо-предавателен протокол;
- поръчка за ремонт;
- документ за извършено плащане;
- описание на вложените части;
- снимки преди ремонта;
- сервизна диагностика.
Когато ремонтът все още не е извършен, вредата може да бъде установена чрез експертна оценка, оферти и най-вече чрез назначена по делото съдебно-автотехническа експертиза.
Какво трябва да направите веднага след кражбата?
Правилните действия през първите часове след установяване на кражбата могат да бъдат решаващи за бъдещото застрахователно дело.
Практически е препоръчително незабавно да се уведоми полицията и да се документира състоянието на автомобила, преди да бъдат предприети ремонтни действия.
Следва да се уведоми и застрахователят в срока и по начина, предвидени в полицата и приложимите Общи условия.
Особено важно е да не се извършва ремонт преди необходимия оглед от застрахователя, освен когато неотложни действия са необходими за предотвратяване на допълнителни вреди.
Следва да бъдат запазени всички доказателства – снимки, полицейски документи, сервизни становища, кореспонденция и документи по образуваната застрахователна щета.
Нужно ли е досъдебно производство за кражбата?
Сигналът до полицията е особено важен, тъй като става въпрос за предполагаемо престъпно отнемане на чужда движима вещ.
В зависимост от конкретния механизъм на деянието може да се касае за престъпление по чл. 194 НК, а при наличие на квалифициращи признаци – например използване на техническо средство или определен начин на извършване – може да бъде обсъждан и състав по чл. 195 НК.
Правната квалификация обаче се определя от разследващите органи и прокуратурата според конкретните факти.
За гражданския спор със застрахователя документите от полицията и досъдебното производство могат да имат важно доказателствено значение.
Не бива обаче механично да се твърди, че винаги е необходимо окончателно приключило наказателно производство, за да може да се претендира застрахователното обезщетение. Това зависи от договора, естеството на спора и доказателствата.
В какъв срок трябва да се произнесе застрахователят?
По приложимите за „Каско“ правила на Кодекса за застраховането застрахователят следва да се произнесе в рамките на законовия срок след представянето на необходимите доказателства.
Чл. 108, ал. 1 КЗ предвижда при съответните застраховки срок до 15 работни дни от представянето на всички доказателства по чл. 106 КЗ, в който застрахователят следва:
- да определи и изплати обезщетението; или
- да постанови мотивиран отказ.
Когато не са представени всички необходими доказателства, при приложимата хипотеза законът поставя и краен срок за произнасяне.
Затова е важно да се установи кога претенцията е заведена и кога е представен последният поискан документ.
Кога отказът на застрахователя може да бъде оспорен?
Не всеки отказ е законосъобразен само защото се позовава на Общите условия.
При имуществените застраховки чл. 408 КЗ поставя законови изисквания относно основанията за отказ.
Особено важна е хипотезата на чл. 408, ал. 1, т. 3 КЗ.
Когато застрахователят се позовава на неизпълнение на задължение на застрахования, съдебната практика изисква това неизпълнение да е значително с оглед интереса на застрахователя, да е предвидено в закона или договора и да има необходимата връзка с настъпилото събитие.
Следователно не е достатъчно в отказа просто да бъде цитирана точка от Общите условия.
Следва да се анализира:
- Какво точно задължение е нарушено?
- Действително ли е нарушено?
- Съществено ли е нарушението?
- Има ли връзка с настъпването на кражбата или размера на вредата?
При липса на такава връзка пълният отказ може да се окаже неоснователен.
Изключен риск или неизпълнение на задължение – важна разлика
Това е един от най-съществените въпроси при дело срещу застраховател.
Едно е застрахователят да твърди:
„Кражбата на тази автомобилна част изобщо не е сред покритите рискове.“
Съвсем друго е да твърди:
„Рискът е покрит, но застрахованият е нарушил свое договорно задължение.“
В първия случай спорът се концентрира върху обхвата на застрахователното покритие.
Във втория случай се поставя въпросът дали са изпълнени предпоставките на чл. 408 КЗ за отказ.
Неправилното смесване на тези две хипотези често е слабост в мотивите на отказа и трябва внимателно да се анализира при подготовката на исковата молба.
Каква е ролята на Общите условия?
При спор за кражба на катализатор Общите условия са един от най-важните документи по делото.
Следва да се установи:
- коя редакция на Общите условия е действала към датата на договора;
- дали те са били надлежно предоставени и приети;
- как е дефиниран рискът „кражба“;
- има ли отделно покритие за злоумишлени действия;
- изключени ли са „части“, „детайли“, „агрегати“ или „оборудване“;
- какво означават използваните понятия;
- има ли противоречие между полицата, специалните условия и Общите условия.
Неясната договорна формулировка не следва автоматично да се възприема в най-благоприятния за застрахователя смисъл.
Съдилищата извършват самостоятелно тълкуване на договорното съдържание, а в потребителски отношения значение могат да имат и правилата за прозрачност на договорните клаузи.
В съдебната практика се среща изрично становище, че застрахователят не следва да се ползва от създадена от самия него неяснота относно покритието.
Съдебно-автотехническата експертиза при кражба на катализатор
В практически план това често е ключовото доказателство по делото.
На вещото лице могат да бъдат поставени въпроси например:
- Какъв е начинът на демонтиране на катализатора?
- Представлява ли катализаторът самостоятелен детайл или конструктивна част от определена изпускателна система?
- Може ли отделянето му да бъде извършено без разрушаване или разрязване на други елементи?
- Какви допълнителни повреди са причинени при отнемането?
- Каква е технологията за възстановяване?
- Какви части трябва да бъдат заменени?
- Каква е средната пазарна цена на необходимите части и труд към датата на събитието?
Именно чрез експертизата може да бъде оборена тезата на застрахователя, че вредата се изчерпва с остатъчната стойност на употребяван катализатор или че ремонтът може да бъде извършен на произволно определена значително по-ниска цена.
Кражба на катализатор и съдебната практика
Съдебната практика показва, че подобни претенции могат да бъдат успешно защитавани.
По гр. д. № 5897/2020 г. Районен съд – Бургас разглежда именно спор за откраднати катализатор и ламбда сонда.
След техническа експертиза съдът достига до извода, че при конкретния автомобил тези компоненти са част от единната изпускателна система и не попадат в приложеното от застрахователя изключение.
По друго дело – гр. д. № 19628/2019 г. на Районен съд – Варна – също е разглеждана кражба на катализатор, ламбда сонда и част от изпускателната система, при която са били уведомени полицията и застрахователят и е била извършена автотехническа експертиза.
Има обаче и дела, при които спорът се води по напълно различни основания – например твърдение за изчерпан експлоатационен ресурс на катализатора.
Това още веднъж показва, че всеки отказ трябва да се анализира индивидуално, а не да се приема, че съществува едно универсално разрешение за всички автомобили и всички застрахователи.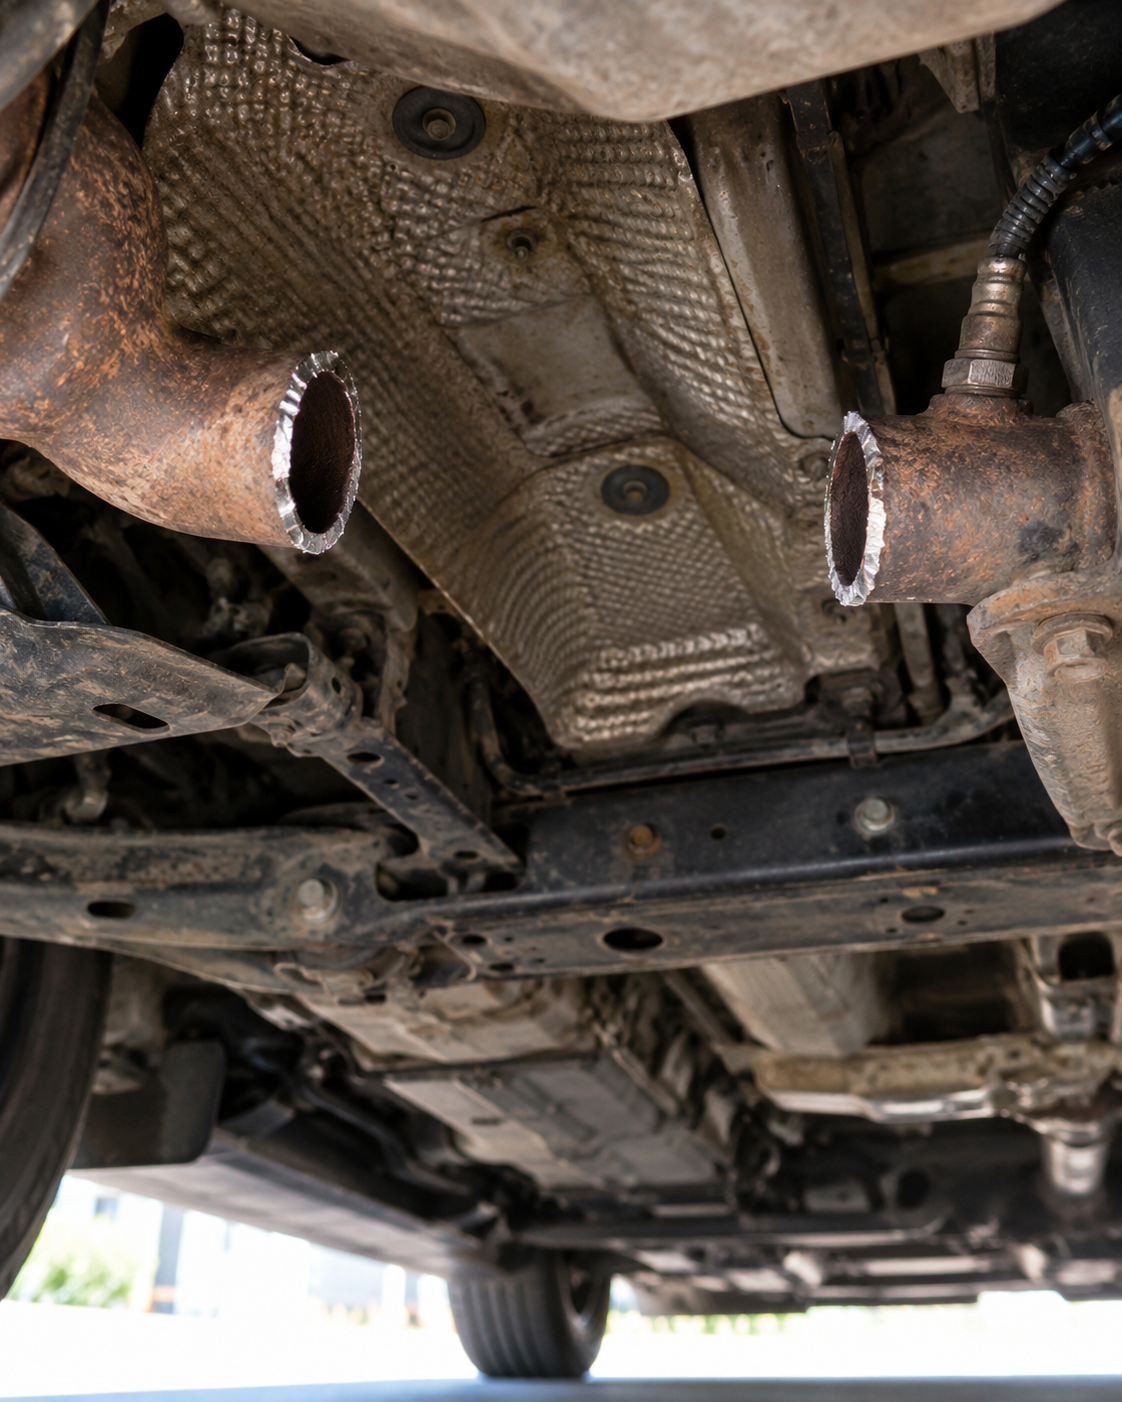
Как се завежда дело срещу застрахователя?
След отказ или непълно плащане на обезщетението може да бъде предявен осъдителен иск срещу застрахователя.
Основната претенция обичайно е по чл. 405 КЗ, като според конкретния случай могат да се претендират и последиците от забавата.
Към исковата молба следва да бъдат приложени всички релевантни доказателства:
застрахователната полица, Общите условия, уведомлението за щета, описът на застрахователя, отказът или платежното становище, полицейските документи, снимките, сервизните документи, фактурите и останалата кореспонденция.
По граждански и търговски искове с цена до 25 000 лв. делото по правило е подсъдно на районния съд, докато искове над този праг попадат в родовата компетентност на окръжния съд, при съобразяване и на останалите правила за подсъдност.
При типична претенция само за катализатор размерът често води до разглеждане на спора от районния съд.
Какво може да се претендира?
В зависимост от конкретния казус искът може да обхваща не само цената на самия катализатор.
Възможно е действителната възстановителна вреда да включва:
- стойността на нов катализатор
- съответния изпускателен модул;
- необходимите ламбда сонди;
- свързващи тръби;
- крепежни елементи;
- демонтаж и монтаж; диагностика;
- транспорт на МПС до сервизи
- други технологично необходими разходи.
Размерът трябва да бъде доказан.
Не може да се претендира произволна сума само защото оригиналната резервна част е скъпа.
Същевременно застрахователят не може механично да определя обезщетението на стойност, която реално не позволява възстановяване на автомобила до състоянието преди събитието.
Разходи по дело за кражба на катализатор
Разходите зависят от размера на иска и доказателствата, които трябва да бъдат събрани.
Обичайно следва да се предвидят:
- държавна такса;
- депозит за съдебно-автотехническа експертиза;
- адвокатско възнаграждение;
- евентуални допълнителни експертизи и други доказателствени разноски.
При уважаване на иска съдът се произнася и по разноските съобразно правилата на ГПК и изхода на спора.
Поради това преди образуването на дело е разумно да бъде направен анализ на стойността на претенцията спрямо очакваните процесуални разходи и доказателствената перспектива.
Въпроси при кражба на катализатор
Особено неблагоприятно върху бъдещия спор могат да повлияят закъснялото уведомяване на застрахователя, ремонтът преди оглед, липсата на снимки, изхвърлянето на повредените компоненти и непълното документиране на щетата.
Съществена грешка е и да се приеме устното становище на служител на застрахователя като окончателен отказ.
Изисквайте писмено произнасяне, от което ясно да се установява защо обезщетението е отказано или намалено и на коя договорна клауза се основава решението.
Точно този документ често определя стратегията на бъдещото съдебно производство.
Aдвокат при отказ за обезщетение за откраднат катализатор
При отказ за плащане следва първо да бъде извършена правна проверка на:
полицата; Общите условия; покритите и изключените рискове; преписката по щетата; мотивите на отказа; доказателствата от МВР; техническата конструкция на автомобила и действителната възстановителна стойност.
Едва след това може да се даде реалистична оценка дали има правно основание за дело за кражба на катализатор срещу застрахователя.
Самият факт, че застрахователят е постановил отказ, не означава, че отказът е законосъобразен.
Но също така не може предварително да се гарантира успех без проверка на конкретния договор и доказателствата.
При отказ или намалено застрахователно обезщетение е препоръчително да бъде извършен анализ преди изтичането на процесуалните и давностните срокове, както и преди да бъдат изгубени доказателства за начина на отнемане и реалната стойност на ремонта.
Адвокатска кантора „Д. Владимиров и Партньори“ извършва правен анализ на застрахователни полици, откази за изплащане на обезщетения и процесуално представителство по спорове със застрахователни дружества.
За допълнителни въпроси, можете да се свържете на тел. 0897 90 43 91 или на email : office@lawyer-bulgaria.bg
Може ли да се води дело за кражба на катализатор?
Да. Когато застрахователят по „Автокаско“ откаже обезщетение или изплати само част от действителната вреда, отказът може да бъде оспорен по съдебен ред. Успехът зависи от покритието по договора, Общите условия и доказателствата за събитието и размера на вредата.
Какви документи са необходими?
Обичайно са необходими застрахователната полица, Общите условия, документите по заведена щета, писменият отказ, полицейски документи за заявената кражба, снимков материал, сервизни документи, фактури или оферти за ремонта и документите за автомобила.
Задължително ли е да има досъдебно производство?
При заявена кражба сигналът до полицията и документите от органите на МВР са съществени доказателства. Не е правилно обаче да се приема, че във всеки случай гражданският иск срещу застрахователя може да бъде предявен едва след окончателното приключване на наказателното производство.
Може ли застрахователят да откаже само защото катализаторът е „детайл“?
Не автоматично. Трябва да се провери точният текст на Общите условия и техническата характеристика на конкретния автомобил. Съдилищата вече са разглеждали случаи, в които възражението, че катализаторът представлява изключен самостоятелен детайл, не е било възприето.
Как се определя размерът на обезщетението?
При съдебен спор той обичайно се определя според действителната възстановителна стойност към датата на събитието, най-често с помощта на съдебно-автотехническа експертиза. Практиката на ВКС приема определяне на необходимите разходи за материали и труд по пазарни цени, без механично прилагане на обезценка върху новите части. Dela.bg
Какви са разходите за дело?
Те зависят от цената на иска, необходимите експертизи и сложността на спора. Обичайно се заплащат държавна такса, депозит за вещо лице и адвокатско възнаграждение.
Трябва ли да има писмен отказ от застрахователя?
Писменият мотивиран отказ е изключително важен, тъй като позволява да бъдат анализирани конкретните възражения и договорните основания на застрахователя. Законът задължава застрахователя при приложимите предпоставки да се произнесе по претенцията чрез плащане или мотивиран отказ. Комисия за финансов надзор